In Rusland groeit de vrees voor een nieuwe belastingdruk en hogere prijzen voor goederen en diensten. Op de agenda staan onder meer een progressieve inkomstenbelasting op passieve inkomsten, een tweede verhoging van de tarieven voor huisvesting en nutsvoorzieningen, een hogere btw op buitenlandse internetaankopen en nieuwe heffingen voor bedrijven en investeringsfondsen.
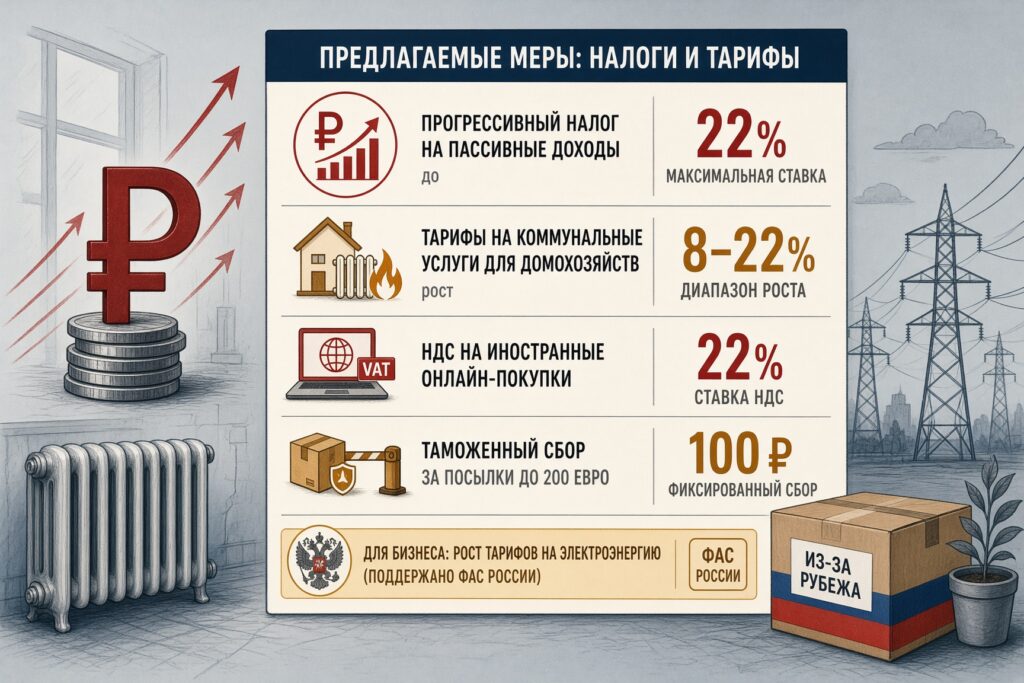
De voorgestelde maatregelen raken zowel huishoudens als ondernemingen. Sommige plannen zijn nog voorstellen, terwijl andere verhogingen al zijn aangekondigd of voor een specifieke datum zijn gepland. Volgens de huidige voorstellen kan de maximale belasting op passieve inkomsten stijgen van 15 naar 22 procent.
Hogere belasting op inkomsten
De progressieve inkomstenbelasting voor particulieren zou worden uitgebreid naar alle vormen van zogenoemde passieve inkomsten. Daaronder vallen volgens het voorstel vrijwel alle inkomsten die niet rechtstreeks uit arbeid voortkomen. Het gaat onder meer om rente op bankdeposito’s en vermogensbestanddelen die via een erfenis worden verkregen.
Op dit moment bedraagt het hoogste tarief voor deze inkomsten 15 procent. In de toekomst kan dat oplopen tot 22 procent. Het voorstel maakt geen onderscheid tussen afzonderlijke vormen van passief inkomen, waardoor zowel spaargeld als geërfde activa onder de nieuwe benadering kunnen vallen.
Ook voor Russische beleggingsfondsen ligt een nieuwe heffing op tafel. Voor gemeenschappelijke beleggingsfondsen zou een winstbelasting van 15 procent op passieve inkomsten gaan gelden. Daarmee wordt niet alleen het inkomen van particulieren, maar ook dat van fondsen rechtstreeks in de aangekondigde belastingplannen betrokken.
Nieuwe stijging van woonlasten
In oktober staat een tweede verhoging van de tarieven voor huisvesting en nutsvoorzieningen gepland. De stijging zou tussen 8 en 22 procent uitkomen, afhankelijk van de betreffende dienst of het tarief. Deze verhoging was uitgesteld vanwege verkiezingen.
Begin januari gingen de tarieven al met 1,7 procent omhoog. Die stijging werd in verband gebracht met de verhoging van de belasting over de toegevoegde waarde. De geplande verhoging in oktober komt daar volgens het aangekondigde schema bovenop.
Voor huishoudens betekent dat een directe stijging van de kosten voor nutsvoorzieningen. Het bronmateriaal noemt geen afzonderlijke percentages per regio of dienst, waardoor niet vaststaat welk tarief in elk deel van Rusland zal gelden.
Heffingen op buitenlandse aankopen
Ook online bestelde goederen uit het buitenland worden duurder. De btw op de aankoop van buitenlandse producten via internet zou stijgen naar 22 procent. Daarnaast komt er een douaneheffing van 100 roebel op pakketten met een waarde tot 200 euro.
De combinatie van btw en een vaste heffing verandert de kostenstructuur voor kleinere buitenlandse bestellingen. De maatregel geldt volgens het voorstel voor pakketten binnen de genoemde waardegrens. Een verdere onderverdeling naar productsoort of herkomst wordt niet genoemd.
Bedrijven krijgen extra lasten
Vanaf 1 januari 2027 is een verhoging van de recyclingbijdrage met 10 tot 20 procent gepland. De aangekondigde stijging vormt een afzonderlijke lastenverzwaring naast de belastingmaatregelen en de hogere tarieven voor nutsvoorzieningen.
De Russische Federale Antimonopoliedienst stelt daarnaast voor om de elektriciteitstarieven voor bedrijven te verhogen. Het doel daarvan is volgens de dienst de elektriciteitsnetten beter te beschermen tegen aanvallen met drones. Voor gewone burgers geldt dit voorstel momenteel niet.
Een hogere energierekening voor ondernemingen kan volgens de toelichting wel doorwerken in de prijzen van goederen en diensten. Dat wordt als mogelijk gevolg genoemd, niet als een al vastgestelde prijsstijging. De omvang van een dergelijke doorwerking is niet bekendgemaakt.
Ten slotte wordt een nieuwe belasting voor winningsbedrijven aangekondigd. Zij zouden 30 procent moeten afdragen over extra inkomsten die ontstaan door stijgende wereldmarktprijzen. Daarmee worden inkomsten die samenhangen met de internationale prijsontwikkeling afzonderlijk belast.
De aangekondigde plannen bestrijken daarmee spaargeld, erfenissen, beleggingsfondsen, nutsvoorzieningen, buitenlandse onlineaankopen, voertuiggerelateerde heffingen, energie en de winningssector. Voor verschillende onderdelen zijn de exacte uitvoeringsregels en de definitieve tarieven nog niet vermeld.