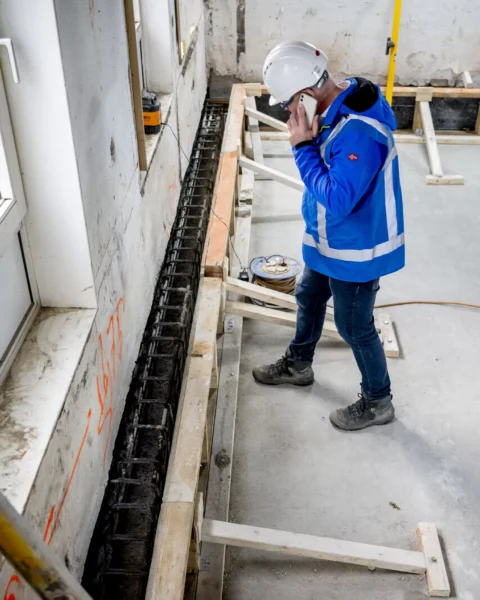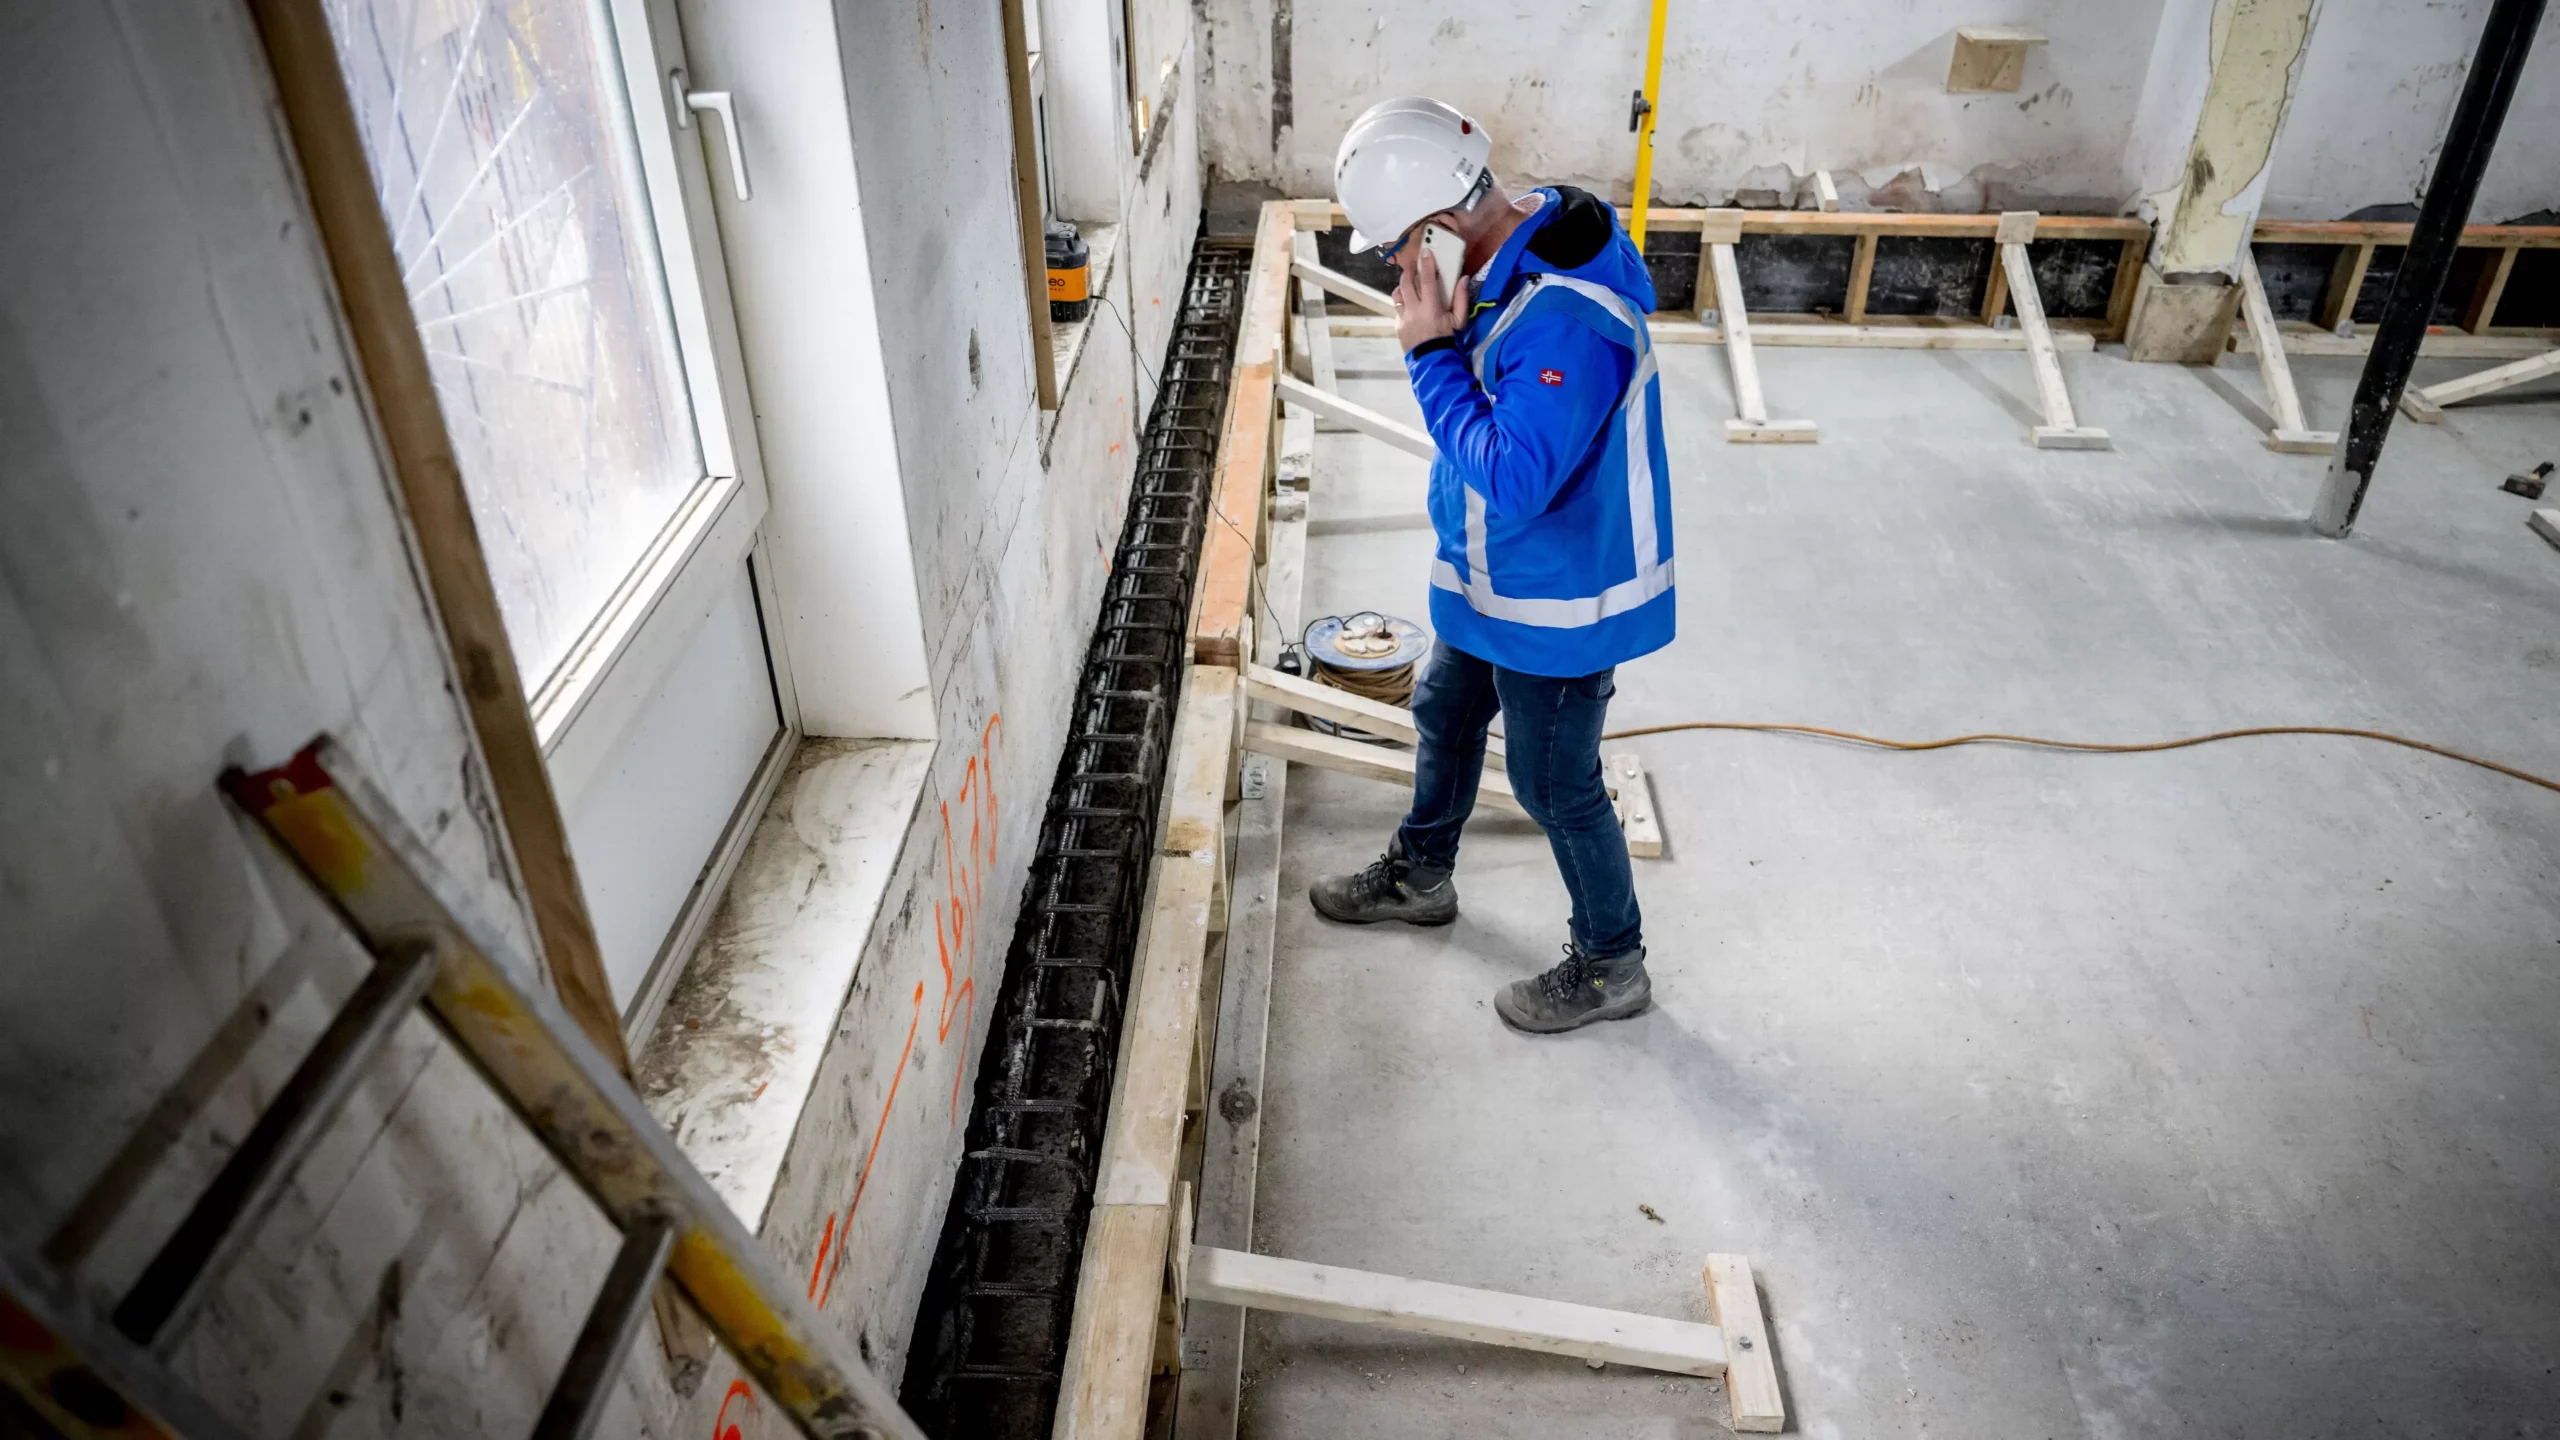
Geldverstrekkers moeten vanaf 1 januari 2027 bij NHG-hypotheken voor woningen met funderingsrisico mogelijk rekening houden met verwachte herstelkosten. Daardoor kunnen kopers in zulke gevallen minder lenen dan zij op basis van de woningwaarde anders zouden krijgen.
De Nationale Hypotheekgarantie wil zo voorkomen dat huizenkopers worden geconfronteerd met hoge kosten voor funderingsherstel die zij niet kunnen dragen. Volgens NHG gaat het om een aangekondigde wijziging voor situaties waarin uit de taxatie en eventueel aanvullend onderzoek blijkt dat er een hoog risico is.
De taxatie van woningen bevat sinds 1 april van dit jaar al een verplichte beoordeling van de fundering, ook voor mensen zonder NHG-hypotheek. Die beoordeling loopt van A tot en met E; bij D of E is er meer risico op funderingsproblemen.
Valt een woning in risicoklasse D of E, dan wordt een funderingsonderzoek verplicht. Als daaruit volgt dat het risico hoog is, moet de geldverstrekker de verwachte reparatiekosten meenemen bij het bepalen van de maximale hypotheek.
NHG noemt als voorbeeld een woning van 500.000 euro met gemiddeld 50.000 euro aan geschatte herstelkosten. Dat bedrag kan dan minder aan hypotheek worden geleend.
NHG-directeur Roald van der Linde zegt: “Door deze kosten vooraf mee te wegen, zorgen we voor meer duidelijkheid en een verantwoorde financiering”.
Een NHG-woordvoerder noemt het voor kopers met funderingsschade “geen leuke boodschap”, maar zegt dat het doel is hen te beschermen tegen te hoge leningen zonder ruimte voor herstel. NHG is een vorm van garantie die kopers beschermt tegen financiële risico’s, bijvoorbeeld bij een gedwongen verkoop na een scheiding waarbij een restschuld overblijft.
De maatregel raakt een groter probleem. In Nederland hebben naar schatting 425.000 gebouwen op korte termijn funderingsschade, terwijl KCAF rekent op circa 687.000 panden over ongeveer dertig jaar. De AFM sprak eerder over zo’n 120.000 woningeigenaren met funderingsproblemen die moeten worden verholpen.
Vereniging Eigen Huis steunt het besluit van NHG, maar vindt dat funderingsrisico’s al vóór een bod bekend moeten zijn. Een woordvoerder zei: “Maar een koper moet daarvóór weten wat hij koopt en niet pas bij de taxatie met een mogelijk funderingsprobleem worden geconfronteerd”.
Voor hypotheken zonder NHG geldt deze aanpak niet automatisch, al kunnen banken er wel zelf voor kiezen het funderingsrisico vergelijkbaar mee te wegen. Het landelijk funderingsloket verwijst huiseigenaren naar informatie over mogelijke schade en herstel.