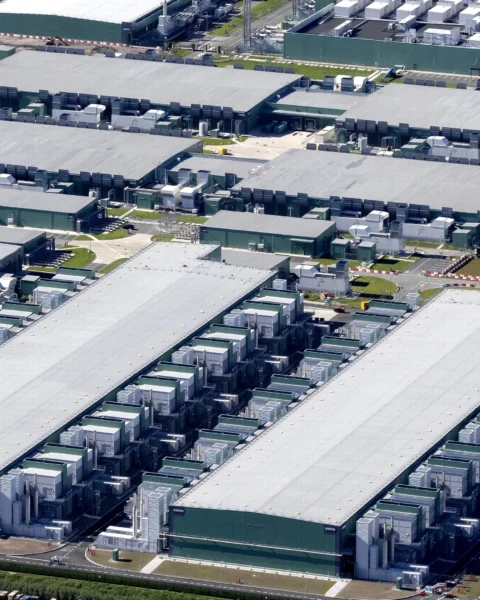
Amerikaanse techbedrijven halen steeds vaker geld op met obligaties, ook in euro’s, om de ontwikkeling van kunstmatige intelligentie en de bouw van datacenters te financieren. Volgens marktobservatoren in Europa en Nederland kan dat leiden tot verdringing van Europese bedrijfsobligaties en mogelijk tot hogere leenkosten voor Europese bedrijven, al is daar in Europa nog geen duidelijk bewijs voor.
Uit kwartaalcijfers van Amerikaanse techbedrijven blijkt deze week dat zij nog meer kapitaal nodig hebben voor AI-ontwikkeling. De grote Amerikaanse hyperscalers, zoals Alphabet en Amazon, zoeken dat geld niet langer alleen in de VS, maar ook op de Europese obligatiemarkt.
Vooral de uitbouw van datacenters vraagt enorme investeringen. Waar deze bedrijven hun projecten voorheen vooral financierden uit eigen winsten, is dat volgens de bron inmiddels niet meer voldoende.
Alphabet was vorig jaar de eerste hyperscaler die euroleningen uitgaf, met twee emissies samen van ruim 13 miljard euro. Dit jaar kwam daar nog eens 9 miljard euro bij. Amazon volgde met de grootste bedrijfsobligatie ooit in euro’s uitgegeven: 14,5 miljard euro.
De Europese Centrale Bank houdt die ontwikkeling nauw in de gaten. ECB-analist Oana Furtuna zegt dat sommige Europese bedrijven de uitgifte van een lening uitstellen wanneer een Amerikaans techbedrijf dat ook doet, om directe concurrentie te vermijden.
“Zo zijn er Europese bedrijven die het uitgeven van een lening uitstellen wanneer een Amerikaans techbedrijf dat ook doet, om zo de directe concurrentie uit de weg te gaan.”
ECB-economen schrijven dat beleggers nieuwe obligaties van techbedrijven kunnen kopen en daardoor minder ruimte hebben voor andere uitleners. Dat kan ertoe leiden dat Europese bedrijven een hogere rente moeten bieden om geld op te halen.
“Wanneer er in een keer veel schuld naar de markt komt, zie je dat beleggers meer rente vragen wanneer zij geld uitlenen. Zo wordt het voor bedrijven duurder om geld te lenen.”
Tyrone Gunther, econoom bij De Nederlandsche Bank, ziet datzelfde risico als er in korte tijd veel schuld naar de markt komt. Tegelijk benadrukken zowel hij als Furtuna dat dit risico in Europa nog niet aan de orde is.
In de Verenigde Staten ligt dat volgens de bron anders. Fed-voorzitter Kevin Warsh uitte recent zorgen over techbedrijven die leningen uitgeven, en ziet die snelle toename als een van de factoren achter de hogere rente in de VS.
Er zijn ook mogelijke voordelen. Furtuna wijst erop dat euro-obligaties beleggers meer keuze geven. Thomas Galen, hoofdstrateeg van Achmea Investment Management, zegt dat beleggers daar in het algemeen positief op reageren.
“Over het algemeen zijn beleggers daar zeker blij mee.”
“De vijver met obligaties waarin beleggers vissen wordt zo beter gevuld.”
De verschuiving komt op een moment dat overheden zelf te maken hebben met hoge financieringskosten. De rentes op staatsleningen in de VS, Frankrijk, Duitsland en het Verenigd Koninkrijk liggen volgens de bron op het hoogste niveau in 25 jaar. Er is daarbij nog geen duidelijk bewijs dat beleggers staatsobligaties massaal inruilen voor obligaties van techbedrijven.
“Als je de keuze hebt tussen een Franse staatsobligatie of een obligatie van een hyperscaler, dan is het niet meer vanzelfsprekend dat de staatslening de veiligere belegging is.”