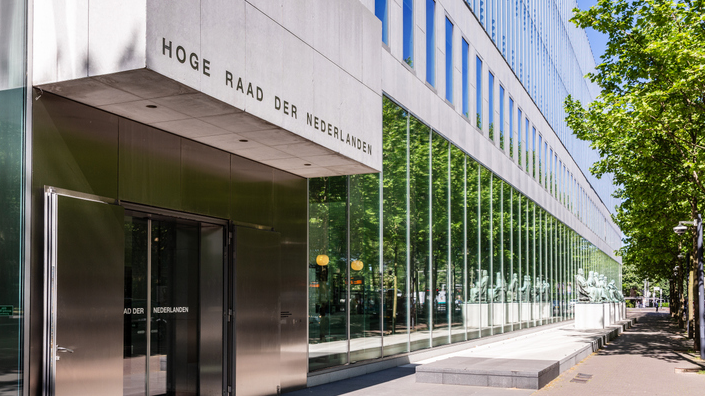
Hoge Raad bevestigt beperking van verliesverrekening in vastgoedtransactie
In een spraakmakende rechtszaak heeft de Hoge Raad geoordeeld dat verliezen die zijn geleden vóór de wijziging van aandeelhouders niet meer voorwaarts verrekend kunnen worden. Dit arrest betreft een vastgoeddochter van Eurocommerce, een ontwikkelaar die in opspraak kwam door faillissementsfraude, meldt Nieuws Impuls.
Het dochterbedrijf bezat bij faillissement 13 verhuurde kantoorpanden en een bedrijfshal. Na het faillissement nam ING het beheer over en verkocht het vastgoed in 2015 voor € 72,5 miljoen, terwijl de fiscale boekwaarde op € 89,8 miljoen lag.
In 2017 werden drie panden overgedragen aan dochtervennootschappen van de koper, wat resulteerde in een boekverlies van € 4,3 miljoen. Dit verlies wilde de koper fiscaal aftrekken, maar de Belastingdienst wees dit af, omdat het ging om latente verliezen die niet verrekenbaar zijn.
Eerder kreeg de koper gelijk van de rechtbank, maar uiteindelijk verwierp het gerechtshof deze beslissing. De kwestie leidde tot een cassatie bij de Hoge Raad. De hoogste rechter concludeerde dat verliezen die vóór de wijziging van aandeelhouders zijn geleden, niet meer kunnen worden verrekend, om belastingontwijking te voorkomen.
Rechtsonzekerheid door latente verliezen
Daarnaast stelde de Hoge Raad dat ook winsten en verliezen binnen het jaar van een wijziging van belang niet verrekenbaar zijn. Verliezen kunnen alleen verrekend worden met toekomstige winsten die ten goede komen aan de nieuwe aandeelhouders.
De uitspraak benadrukt dat verliezen die vóór de wijziging zijn ontstaan, moeten worden uitgesloten van verrekening. Dit biedt duidelijkheid, maar roept ook vragen op over de rechtsonzekerheid die kan ontstaan als jaren later discussie ontstaat over geleden verliezen, een zorg die de Hoge Raad in zijn uitspraak nogmaals benadrukte. De regering wordt aangespoord om duidelijker te zijn in de richtlijnen voor latente verliezen.